Valiutos keitimas: patarimai keliautojams ir investuotojams

Valiutos keitimas atlieka svarbų vaidmenį pasaulinėje prekyboje – asmenys ir įmonės gali keisti vieną valiutą į kitą įvairiais tikslais, įskaitant keliones, prekybą ir investicijas. Nesvarbu, ar planuojate tarptautinę kelionę, ar užsiimate Forex prekyba, labai svarbu suprasti valiutos keitimo procesą. Pateikiame keletą patarimų, padėsiančių efektyviai orientuotis valiutos keitimo srityje.

  • Žinokite valiutos kursą: Prieš keisdami valiutą, išsiaiškinkite dabartinį valiutų, kurias keičiate, kursą. Valiutų kursai nuolat svyruoja dėl tokių veiksnių, kaip ekonominiai rodikliai, geopolitiniai įvykiai ir rinkos nuotaikos. Naudokitės patikimais šaltiniais, pavyzdžiui, finansinių naujienų svetainėmis, valiutų keitikliais arba bankų svetainėmis, kad gautumėte naujausią informaciją apie valiutų kursų pokyčius.
  • Pasirinkite tinkamą valiutos keitimo metodą: Yra keletas valiutos keitimo būdų, kurių kiekvienas turi savų privalumų ir trūkumų. Galimi variantai: bankai, valiutos keitykla Vilniuje valiutoskeitykla.eu, internetinės valiutos keitimo platformos ir Forex brokeriai. Palyginkite valiutų keitimo kursus, mokesčius ir patogumo veiksnius, kad nustatytumėte geriausiai jūsų poreikius atitinkantį metodą. Atminkite, kad valiutos keitimo kursai tarp paslaugų teikėjų gali skirtis, todėl labai svarbu apsipirkti, kad rastumėte geriausią pasiūlymą.
  • Atkreipkite dėmesį į mokesčius ir komisinius: Keisdami valiutą, atkreipkite dėmesį į galimus mokesčius, komisinius ar paslėptus mokesčius. Bankai ir valiutos keitimo paslaugos dažnai taiko sandorių mokesčius arba antkainius, kad gautų pajamų. Palyginkite mokesčių struktūras ir apsvarstykite bendrą sandorio kainą, kad išvengtumėte nereikalingų išlaidų.
  • Iš anksto planuokite keliones: Jei vykstate į tarptautinę kelionę, planuokite iš anksto ir išsikeiskite valiutą prieš kelionę, kad išvengtumėte nepalankių valiutos keitimo kursų ar mokesčių oro uostuose ar turistinėse vietose. Apsvarstykite galimybę vežtis grynųjų pinigų, kredito kortelių ir išankstinio mokėjimo kelionių kortelių derinį, kad užtikrintumėte lankstumą ir saugumą. Praneškite savo bankui apie kelionės planus, kad jūsų kortelės nebūtų pažymėtos dėl įtartinos veiklos.
  • Stebėkite valiutų kursų tendencijas: Būkite informuoti apie valiutų kursų tendencijas ir veiksnius, darančius įtaką valiutos kursui. Ekonominiai rodikliai, centrinių bankų politika, geopolitinė įtampa ir rinkos nuotaikos – visa tai gali turėti įtakos valiutų kursams. Apsvarstykite galimybę naudoti techninės analizės priemones arba konsultuotis su finansų ekspertais, kad nustatytumėte potencialias prekybos galimybes ir sumažintumėte riziką.

Plačiau: https://valiutoskeitykla.eu

Paskola automobiliui ir jos privalumai

Daugeliui žmonių automobilis yra ne tik patogumas, bet ir būtinybė, nes juo galima nuvykti į darbą, parduotuvę, leistis į keliones ir kt. Nors automobilio įsigijimas grynaisiais pinigais gali būti neįmanomas visiems, paskola automobiliui yra perspektyvus sprendimas, leidžiantis nuosavybės išlaidas paskirstyti per tam tikrą laiką. Štai keletas pagrindinių paskolų automobiliui privalumų:

  • Prieinamumas: Paskolos padaro automobilio įsigijimą prieinamesniu, nes leidžia pirkėjams paskirstyti transporto priemonės kainą per kelerius metus, o ne reikalauti didelės pradinės įmokos. Dėl to asmenys gali lengviau įsigyti jų transporto poreikius ir biudžeto apribojimus atitinkantį automobilį.
  • Lanksčios mokėjimo galimybės: Paskolos automobiliams suteikia lanksčias mokėjimo galimybes, kad atitiktų įvairias finansines situacijas ir pageidavimus. Paskolos gavėjai gali pasirinkti paskolos terminą, kuris paprastai svyruoja nuo trejų iki septynerių metų, ir pasirinkti jų biudžetą atitinkantį grąžinimo grafiką – kas mėnesį, kas dvi savaites ar kitu periodiškumu.
  • Galimybė naudotis geresnėmis transporto priemonėmis: Pirkėjai gali rinktis įvairesnes transporto priemones, įskaitant naujesnius modelius arba transporto priemones su papildomomis funkcijomis ir patogumais. Tai leidžia pirkėjams atsinaujinti ir įsigyti jų poreikius ir pageidavimus geriau atitinkantį automobilį, nelaukiant metų metus, kol bus sukaupta pakankamai pinigų.
  • Kredito istorijos kūrimas: Paskolos automobiliui paėmimas ir laiku mokamos įmokos gali padėti paskolos gavėjams sukurti arba pagerinti savo kredito istoriją. Teigiama mokėjimų istorija parodo skolintojams finansinį atsakingumą ir gali lemti geresnius kredito balus, o tai savo ruožtu gali suteikti paskolos gavėjams teisę į mažesnes palūkanų normas ir geresnes paskolos sąlygas ateityje.
  • Galimybė tapti savininku: Skirtingai nuo lizingo, kai automobilis grąžinamas pasibaigus lizingo terminui, finansuojant automobilį paskola suteikiama galimybė tapti jo savininku. Sumokėjus paskolą, pirkėjas tampa tiesioginiu automobilio savininku ir gali toliau juo važinėti tiek laiko, kiek nori, parduoti jį arba iškeisti į naują transporto priemonę.
  • Galimi mokesčių atskaitymai: Kai kuriais atvejais už automobilio paskolą sumokėtos palūkanos gali būti atskaitomos iš mokesčių, ypač tiems asmenims, kurie automobilį naudoja verslo tikslais. Pasikonsultuokite su mokesčių konsultantu, kad nustatytumėte, ar, atsižvelgiant į konkrečią situaciją, galite pasinaudoti kokiais nors atskaitymais.

„Capitalica Asset Management“ steigia naują obligacijų fondą „Capitalica Debt Fund“

Investuotojams atsiveria papildomos investavimo galimybės – veiklą pradeda naujas SBA grupės investicijų valdymo bendrovės „Capitalica Asset Management“ investicinis fondas „Capitalica Debt Fund“. Tai – jau penktasis „Capitalica Asset Management“ valdomas fondas, kuris investuos į aukšto pelningumo Baltijos regiono ir kitų Europos šalių įmonių obligacijas. Leidimą steigti „Capitalica Debt Fund“ bendrovei 2024 m. sausio 9 d. suteikė Lietuvos bankas.

Naujasis ribotos trukmės (5+2 metų) fondas investuos į įmonių ne nuosavybės vertybinius popierius (obligacijas). Prioritetas bus teikiamas smulkioms ir vidutinėms įmonėms, turinčioms ribotą prieigą prie įprasto bankinio finansavimo. Fondas sieks 10 procentų vidutinės metinės grąžos bei planuoja iki 5 procentų dydžio periodinį lėšų paskirstymą investuotojams.

„Skolos fondo įkūrimas yra logiška „Capitalica Asset Management“ ilgametės veiklos tąsa. „Capitalica Debt Fund“ tapo penktuoju mūsų investiciniu fondu, taip plečiamės į naujus sektorius bei siūlysime savo investuotojams papildomas kapitalo įdarbinimo galimybes, drauge diversifikuosime veiklos riziką. Būsime viena stotelė, norint patekti į diversifikuotą obligacijų rinką ir taip galėsime suteikti investuotojams galimybę pasiekti labai selektyviai atrinktų obligacijų emisijas“, – sako „Capitalica Asset Management“ generalinis direktorius Mindaugas Liaudanskas.

Liaudanskas

Fondo valdymas – ekspertų rankose

Naujuoju „Capitalica Debt Fund“ obligacijų fondo valdytoju paskirtas patyręs skolos kapitalo rinkų ir įmonių finansavimo srities profesionalas Ignas Šablevičius, prisijungęs prie „Capitalica Asset Management“ komandos praėjusių metų lapkritį. Bankiniame sektoriuje bene 20 metų patirtį sukaupęs dabartinis „Capitalica Debt Fund“ valdytojas prieš tai ėjo banko „Luminor“ Skolos kapitalo rinkų skyriaus vadovo pareigas.

Šablevičius

Anot I. Šablevičiaus, investavimas į obligacijas ypatingai patrauklus investuotojams, kurie, kaip ir „Capitalica“, siekia kuo stabilesnės investicijų grąžos ir kuo mažesnės portfelio vertės kritimo rizikos: „Obligacijų portfelis leidžia prognozuoti investicijos pelningumą, gauti periodines pajamas, o emitento įsipareigojimas išpirkti obligacijas termino pabaigoje už nominalią vertę apriboja vertės kritimo riziką.“

„Dabartinė aukštų palūkanų aplinka lemia patrauklią obligacijų grąžą, todėl vis daugiau investuotojų domisi būtent šia turto klase. Vis dėlto, itin svarbu gebėti tinkamai suvaldyti kredito riziką – visada išliekančią galimybę, kad įmonė per numatytą terminą neišpirks išleistų obligacijų. Tai investuotojams gali padėti padaryti ekspertai, sudarantys „Capitalica Debt Fund“ fondo komandą“, – teigia I. Šablevičius.

Fondo privalumai

Anot I. Šablevičiaus, pagrindiniai naujojo fondo privalumai investuotojams – periodinis fondo lėšų paskirstymas, profesionalus investicijų atrinkimas ir rizikos valdymas bei portfelio diversifikacija.

„Siekiant užtikrinti kaip įmanoma didesnę diversifikaciją, investicijų portfelis bus skaidomas tiek geografiškai, tiek per įvairius sektorius. Planuojame didžiąją dalį fondo turto nukreipti į Baltijos šalių įmones bei apriboti investicijų į vieną ar kelias įmones, atskirą sektorių, dydį. Tipinis investicijos dydis turėtų būti 1-5 mln. eurų“, – teigia I. Šablevičius.

Kalbėdamas apie galimas rizikas, „Capitalica Debt Fund“ valdytojas pabrėžia: „Neįmanoma numatyti absoliučiai visų rizikos faktorių ir ateities aplinkybių. Todėl vien kokybiškos analizės nepakanka. Ypatingai svarbu investicijų portfelį suformuoti iš pakankamo skaičiaus skirtingų investicijų, kad viena potenciali nesėkmė nepadarytų ženklios žalos bendrai investicijų vertei.“

Siektinas fondo dydis jo veiklos periodu – iki 100 mln. eurų. Šis kapitalas bus surinktas pritraukiant privačių bei institucinių investuotojų lėšas ir jas investuojant į tikslines įmones.

Pasak I. Šablevičiaus, sprendimą  orientuotis į Baltijos regiono šalies įmones nulėmė „Capitalica Asset Management“ interesai rūpintis būtent šio regiono plėtra. Nauju fondu taip pat bus siekiama aplinkos ir socialinių ypatumų skatinimo: „Esame neabejingi aplinkai, kurioje veikiame, tad sieksime, kad didžiąją dalį fondo portfelio sudarytų įmonių, prisidedančių prie šiuo metu itin aktualių aplinkosaugos bei socialinių problemų sprendimų, obligacijos.“

Polikarbonato plokštė – taikymo sritys ir privalumai

Polikarbonato plokštės yra itin vertinamos dėl savo universalumo. Polikarbonato plokštė gali būti plačiai pritaikoma ir naudojama įvairiose aplinkose, kadangi pasižymi daugeliu praktiškų savybių ir privalumų. Dėl plataus pritaikymo, šios plokštės yra patikimas pasirinkimas įvairiems konstrukciniams poreikiams tenkinti tiek namų vidaus, tiek lauko erdvėse.

Plokštės pasižymi tvirtumu, skaidrumu ir ilgaamžiškumu, tai jas išskiria iš kitų medžiagų. Polikarbonato plokščių storis lemia jų tinkamumą konkrečioms reikmėms. Pavyzdžiui, 4 mm arba 6 mm storio plokštės yra idealiai tinkamos šiltnamių dangai. Toks plokštės storis užtikrina optimalų šviesos pralaidumą, būtiną augalų, daržovių, ar vaisių augimui. Be to, šios plokštės lengvai integruojamos į terasas, pavėsines, reikiamas pertvaras ir įvairias kitas konstrukcijas.

Dar viena iš išskirtinių polikarbonato plokščių savybių – gebėjimas sulaikyti šilumą, ši savybė ypač naudinga šiltnamiams. Tai ne tik sukuria palankią aplinką augti augalams, bet ir prisideda prie energijos vartojimo efektyvumo, kontroliuojamo klimato sąlygomis.

Be šiluminių savybių, kiekviena polikarbonato plokštė pasižymi dideliu atsparumu šalčiui, smūgiams ir įvairioms kitokioms apkrovoms. Šis atsparumas užtikrina jų ilgaamžiškumą, todėl jos yra ekonomiškas ir patvarus pasirinkimas įvairiems sprendimams, ypač lauke.

Labai svarbu paminėti, kad šios plokštės turi apsaugą nuo ultravioletinių spindulių (UV), o tai sušvelnina ilgalaikio saulės spindulių poveikio padarinius, tokius, kaip pageltimas. Tai reiškia ir tai, kad laikui bėgant plokštės ne taip greitai nusidėvės, todėl tarnaus ilgiau, nei esant be UV apsaugos. Ši savybė ypač svarbi lauke, kur neišvengiamas ilgalaikis saulės spindulių poveikis.

Įdomu ir tai, kad polikarbonatas yra taikomas net ir automobilių komponentams, įskaitant priekinių žibintų lęšius, todėl akivaizdu, kad polikarbonatą galima pritaikyti įvairiose pramonės šakose.

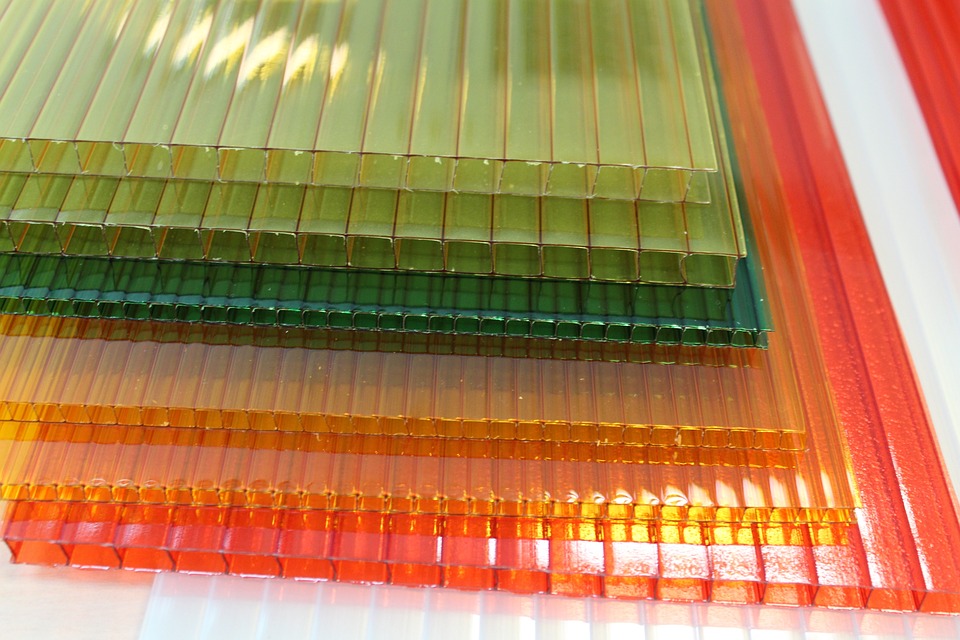
Verta atkreipti dėmesį į polikarbonato plokščių estetinius aspektus. Skaidrios polikarbonato plokštės puikiai praleidžia šviesą, todėl puikiai tinka naudoti ten, kur būtina natūrali šviesa. Ir atvirkščiai, bronzinio atspalvio polikarbonatas veiksmingai apsaugo nuo intensyvios saulės šviesos, sukuria šešėlį ir vėsesnę aplinką.

Nepaisant jų tvirtumo, polikarbonato plokštės išlieka patogios naudoti, kadangi yra gana lengvos. Jas lengva pjaustyti ir kitaip apdirbti ir montuoti. Ši savybė kartu su patvarumu lemia tai, kad polikarbonato plokštės gali būti praktiškas ir efektyvus pasirinkimas įvairiems statybos ir dizaino projektams kurti.

O jei dar nežinote, kur įsigyti kokybiškų polikarbonato plokščių, internetinėje parduotuvėje https://e-heliopolis.lt, galite rasti būtent tai, ko ieškote.

Saugus ir greitas greitosios paskolos gavimas

Esant skubiam lėšų poreikiui, greitoji paskola gali tapti svarbiu gelbėjimosi ratu. Tačiau labai svarbu teikti pirmenybę saugumui ir rinktis patikimus kreditorius. Tuo tarpu Credit24, patikima finansų įstaiga, siūlo saugią platformą ieškantiems greitų finansinių sprendimų.

  • Išanalizuokite patikimus kreditorius: Prieš pasinerdami į greitųjų paskolų pasaulį, atlikite išsamų patikimų kreditorių tyrimą. Ieškokite pripažintų finansų įstaigų, turinčių teigiamų atsiliepimų ir pasižyminčių skaidria skolinimo praktika. Credit24 yra puikus pavyzdys, žinomas dėl savo įsipareigojimo patenkinti klientų poreikius.
  • Supraskite sąlygas ir terminus: Atidžiai peržiūrėkite paskolos terminus ir sąlygas. Įsitikinkite, kad suprantate palūkanų normas, grąžinimo terminus ir visus papildomus mokesčius. Gerai žinomi skolintojai, tokie kaip Credit24, pateikia aiškias ir glaustas sąlygas, kad paskolos gavėjai galėtų priimti informacija pagrįstus sprendimus.
  • Patikrinkite, ar laikomasi teisės aktų reikalavimų: Patikrinkite, ar skolintojas laikosi atitinkamų finansinių taisyklių. Licencijuoti skolintojai laikosi pramonės standartų, taip užtikrindami saugią skolinimosi patirtį. Pavyzdžiui, Credit24 veikia pagal finansinius reglamentus, kad apsaugotų paskolų gavėjų interesus.
  • Įvertinkite savo finansines galimybes: Prieš pateikdami paraišką greitajai paskolai gauti, įvertinkite savo finansines galimybes, kad užtikrintumėte savalaikį paskolos grąžinimą. Atsakingas skolinimasis yra labai svarbus norint išlaikyti sveiką finansinį profilį ir išvengti galimų spąstų.
  • Naudokitės saugiomis internetinėmis platformomis: Pasirinkite skolintojus, kurie teikia saugias internetines platformas paskolų paraiškoms teikti. Credit24 taiko pažangias saugumo priemones, kad apsaugotų savo klientų asmeninę ir finansinę informaciją, taip skatindama saugią skolinimosi aplinką.
  • Venkite nepagrįstų sąlygų: Saugokitės skolintojų, siūlančių sąlygas, kurios atrodo pernelyg geros, kad būtų tikros. Nepagrįstai mažos palūkanų normos arba laisvi tinkamumo kriterijai gali būti raudona vėliava. Credit24 užtikrina savo pasiūlymų skaidrumą, užtikrindama, kad paskolų gavėjai būtų visapusiškai informuoti.
  • Patikrinkite patikimumą: Patikrinkite skolintojo patikimumą peržiūrėdami klientų atsiliepimus ir rekomendacijas. Credit24, kaip gerą reputaciją turinti įstaiga, dažnai sulaukia teigiamų atsiliepimų dėl savo efektyvių ir į klientus orientuotų paslaugų.
  • Kreipkitės į profesionalus patarimo: Jei abejojate dėl sąlygų ar skolinimo proceso, apsvarstykite galimybę kreiptis patarimo į finansų specialistus. Credit24 kreditoriai, remdamiesi savo patirtimi, gali padėti paskolos gavėjams pereiti paraiškos teikimo procesą ir išspręsti visus rūpimus klausimus.

Vartojimo paskolų privalumai

Vartojimo paskolos yra vertinga finansinė priemonė, suteikianti vartotojams galimybę lengviau įsigyti jiems svarbius pirkinius, konsoliduoti skolas ar padengti netikėtas išlaidas. Suprasdami vartojimo paskolų naudą, vartotojai gali priimti pagrįstus finansinius sprendimus ir drąsiai įveikti gyvenimo jiems keliamus finansinius iššūkius.

Vienas iš pagrindinių vartojimo paskolų privalumų yra jų universalumas. Nesvarbu, ar tai būtų būsto tobulinimo projekto finansavimas, naujo prietaiso įsigijimas, ar medicininių išlaidų padengimas, šios paskolos suteikia vienkartinę pinigų sumą, kurią paskolos gavėjai gali panaudoti įvairiems tikslams. Dėl šio lankstumo vartojimo paskolos yra praktiškas sprendimas įvairiems finansiniams poreikiams tenkinti be suvaržymų, susijusių su konkrečių rūšių paskolomis.

Vartojimo paskola taip pat suteikia patogumo dėl nuspėjamų mėnesinių įmokų. Kitaip nei kredito kortelės, kurių palūkanų normos svyruoja, vartojimo paskoloms paprastai taikomos fiksuotos palūkanų normos ir nustatyti grąžinimo terminai. Toks nuspėjamumas leidžia paskolos gavėjams efektyviai planuoti biudžetą, nes jie tiksliai žino, kiek kiekvieną mėnesį reikia skirti paskolos įmokoms. Šis stabilumas ypač naudingas tiems, kurie siekia efektyviau valdyti savo finansus.

Be to, vartojimo paskolos gali padėti konsoliduoti didelių palūkanų skolas. Pasiėmę vartojimo paskolą su mažesne palūkanų norma nei turimos skolos, paskolos gavėjai gali supaprastinti savo finansinius įsipareigojimus ir sumokėti vieną, lengviau valdomą įmoką. Tai ne tik supaprastina grąžinimo procesą, bet ir ilgainiui gali padėti sutaupyti nemažai palūkanų.

Be to, vartojimo paskoloms dažnai taikomas paprastas paraiškos pateikimo ir patvirtinimo procesas. Internetiniai skolintojai ir finansų įstaigos supaprastino skolinimosi patirtį, todėl asmenys gali teikti paraiškas paskoloms gauti, gauti patvirtinimus ir greitai gauti lėšų. Šis efektyvumas ypač naudingas tiems, kurie susiduria su skubiais finansiniais poreikiais ar netikėtomis išlaidomis.

Taigi, vartojimo paskolos turi daug privalumų, pradedant jų pritaikomumu ir baigiant nuspėjamu grąžinimo planu. Nesvarbu, ar tai būtų finansinio lankstumo didinimas, ar skolų konsolidavimas, ar nenumatytų išlaidų padengimas, vartojimo paskolos suteikia vartotojams galimybę lengviau ir geriau kontroliuoti savo asmeninius finansus. Kaip ir priimant bet kokį finansinį sprendimą, paskolos gavėjams labai svarbu atidžiai įvertinti sąlygas, palūkanų normas ir grąžinimo galimybes, kad vartojimo paskola atitiktų jų konkrečius poreikius ir tikslus.

Kaip įveikti odontologo baimę

Odontologo baimė, paprastai vadinama dentofobija, yra plačiai paplitęs nerimas, kuris kamuoja įvairaus amžiaus žmones. Ši baimė gali būti giliai įsišaknijusi dėl praeityje patirtų išgyvenimų, skausmo baimės arba bendro nerimo, susijusio su medicinine aplinka. Dentofobijos įveikimas yra labai svarbus norint palaikyti optimalią burnos sveikatą ir užkirsti kelią nedidelių problemų paūmėjimui. Toliau pateikiame išsamesnę dentofobijos apžvalgą ir strategijas, kaip įveikti šią dažną baimę.

Dentofobiją dažnai lemia įvairūs veiksniai, pvz.:

  • Praeities traumuojanti patirtis: Neigiami susidūrimai su odontologais, ypač vaikystėje, gali palikti neišdildomų įspūdžių.
  • Skausmo baimė: Tikro ar tariamo skausmo laukimas yra svarbi dentofobijos priežastis.
  • Kontrolės praradimas: Bejėgiškumo jausmas arba kontrolės praradimas odontologinių procedūrų metu gali sukelti nerimą.

Dentofobijos įveikimo strategijos

  • Atviras bendravimas: Labai svarbu užmegzti atvirą bendravimą su odontologu. Iš anksto aptarus baimes ir nuogąstavimus, odontologas gali pritaikyti savo požiūrį, kad pacientas jaustųsi patogiau.
  • Laipsniškas susipažinimas: Dentofobijos kamuojamiems pacientams gali būti naudingas laipsniškas susipažinimas su odontologine aplinka. Pradėkite nuo trumpų, neinvazinių vizitų, kad įgytumėte pasitikėjimo savimi.
  • Atsipalaidavimo technikos: Gilus kvėpavimas ar meditacija gali padėti suvaldyti nerimą vizitų pas odontologą metu.
  • Pasirinkite tinkamą odontologą: Ieškokite odontologo, turinčio patirties dirbant su nerimą jaučiančiais pacientais. Užjaučiantis ir supratingas odontologas gali labai padėti sumažinti baimę.
  • Dantų sedacija: Odontologai gali pasiūlyti sedaciją, kad padėtų pacientams atsipalaiduoti procedūrų metu. Priklausomai nuo situacijos, tai gali būti nuo lengvos sedacijos iki bendrosios anestezijos.
  • Elgsenos terapija: Elgesio terapija, įskaitant kognityvinę elgesio terapiją (KET), gali padėti šalinti dentofobiją sukeliančias mintis ir emocijas.
  • Reguliarūs patikrinimai: Reguliarios dantų apžiūros, net ir dėl nedidelių problemų, gali padėti sumažinti jautrumą apsilankymams pas dantų gydytoją ir paversti juos įprasta savęs priežiūros dalimi.

Daugiau: https://www.dentes.lt

Kodėl verslui reikalinga darbo užmokesčio apskaita?

Photo by Christina Morillo on Pexels.com

Darbo užmokesčio apskaita iš esmės yra darbuotojų atlygio apskaičiavimas, valdymas, registravimas ir analizė. Darbo užmokesčio apskaitos paslaugų teikėjas yra įmonė, kuri užsiima tik darbo užmokesčio apskaičiavimu kitų įmonių vardu. Paprasčiausiai darbo užmokesčio apskaitos įmonė apskaičiuoja ir įneša darbuotojų atlyginimus. Tačiau iš tikrųjų mokėjimas darbuotojams yra daug griežtesnis procesas nei čekio rašymas, todėl dauguma darbo užmokesčio paslaugų teikėjų taip pat siūlo tam tikrą šių pagrindinių darbo užmokesčio ir personalo paslaugų derinį: Darbo užmokesčio mokesčio apskaičiavimas, išskaičiavimas ir pervedimas. Laiko ir lankomumo stebėjimas, kad būtų galima tiksliai apskaičiuoti darbo užmokestį. Neprivalomos išmokos darbuotojams, pvz., draudimas ir pensijų planai. Metų pabaigos mokesčių formos pateikimas. Apskaitos programinės įrangos integravimas tiksliam išlaidų stebėjimui. Kai kurie kombinuoti darbo užmokesčio ir žmogiškųjų išteklių paslaugų teikėjai taip pat gali pasiūlyti išsamesnius įdarbinimo ir personalo valdymo įrankius. Paprastai tariant, žmogiškojo kapitalo valdymo sprendimai,  taip pat apima darbo užmokesčio paslaugas kaip esminę jų bendro paketo dalį.

Kokie yra pagrindiniai darbo užmokesčio apskaitos paslaugų teikėjų tipai?

Elektroninės sistemos pagrindu sukurta darbo užmokesčio apskaitos programinė įranga, kurią paprastai siūlo trečiosios šalies įmonė ir kurią jūsų įmonė naudoja namuose, yra labiausiai paplitęs (ir pigiausias) darbo užmokesčio apskaitos paslaugų sprendimas daugeliui mažų įmonių. Taip pat galima pasirinkti darbalaukio pagrindu veikiančią darbo užmokesčio apskaitos programinę įrangą.  Kai kurios įmonės gali apsvarstyti galimybę perduoti darbo užmokesčio tvarkymą apskaitos ar buhalterijos įmonei. Virtualios buhalterinės apskaitos įmonės taip pat naudoja darbo užmokesčio apskaitos programinę įrangą, kad tvarkytų kitų įmonių darbo užmokestį. Kitos mažos įmonės dirba su profesionaliomis darbdavių organizacijomis, kad tvarkytų darbo užmokestį. Organizacijos tampa jūsų verslo bendrasavininkiais, kad galėtų tiesiogiai tvarkyti jūsų įmonės darbo užmokesčio ir žmogiškųjų išteklių užduotis, o kasdienį darbuotojų valdymą ir verslo operacijas paliks jūsų rankose.

Kokie yra darbo užmokesčio apskaitos paslaugos naudojimo pranašumai?

Mažiau laiko sugaištama darbo užmokesčiui apskaičiavimui. Darbo užmokesčio apskaičiavimas rankomis yra sudėtingas ir daug laiko reikalaujantis procesas.  Apskaičiuodami teisingą bruto atlyginimą, turėsite atlikti tam tikrus atskaitymus iš savo darbuotojų darbo užmokesčio, įskaitant nacionalinius pajamų mokesčius, darbo užmokesčio fondo mokesčius, valstybinius mokesčius, išmokas, pensijų planus ir atlyginimo apmokėjimą. Taip pat jums nereikės metų gale ruošti varginančių ataskaitų. Darbo užmokesčio apskaita yra nemažai papildomo laiko reikalaujantis aspektas, tad esant galimybei vertėtų apsvarstyti samdyti įmonę, teikiančią tokias paslaugas.

Tinkamos dovanos pasirinkimo menas: patarimai ir pavyzdžiai

Dovanų išrinkimas gali būti tikras menas, ypač kai norime nustebinti ir pradžiuginti gavėją. Norint rasti tobulą dovaną, svarbu atkreipti dėmesį į keletą esminių aspektų: gavėjo pomėgius, sezoniškumą ir norus.

Kaip atrasti tinkamą dovaną?

Raktas į sėkmingą dovanų pasirinkimą – atidumas ir kūrybiškumas. Štai keletas patarimų:

  • Asmeniniai interesai: ar gavėjas mėgsta gamtą, sportą, ar technologijas? Priklausomai nuo pomėgių, galite rinktis iš plataus dovanų kuponų asortimento.
  • Klimato sąlygos: žiemą puikiai tiks šiltos, jaukios dovanos, o vasarą – dovanos veikloms lauke.
  • Regiono specifika: atsižvelkite į vietos tradicijas ir šventes, tai gali būti gera pagalba renkantis dovanas.

Pramogų dovanos – pradžiugina ir nustebina kiekvieną

Dovanų kuponai gali būti puikus pasirinkimas norint suteikti gavėjui džiaugsmo ir naujų patirčių:

  • Koncertų ar renginių bilietai: tinka muzikos ar meno mėgėjams.
  • Patirtys: vairavimo pamokos, oro baliono skrydis ar nardymo kursai.
  • Žaidimai: stalo žaidimai ar virtualios realybės akiniai pradžiugins kiekvieną.

Dovanos vyrams: ką verta žinoti?

Renkantis dovanas vyrams, svarbu atkreipti dėmesį į jų asmeninius interesus ir gyvenimo būdą:

  • Technologijos ir įrenginiai: naujausi išmanieji įrenginiai, garso sistemos ar sporto laikrodžiai.
  • Aktyvios pramogos: dovanos, skirtos lauko veikloms, pavyzdžiui, žygiai ar dviračių nuoma.
  • Asmeniniai aksesuarai: stilingi laikrodžiai, piniginės ar kokybiški rašikliai.

Patarimai tobulai dovanai

  • Klausykite užuominų: dažnai žmonės patys mums pasako, ko jiems reikia ar ko norėtų.
  • Kokybė svarbiau už kiekybę: geriau rinktis vieną kokybišką daiktą, nei keletą nereikšmingų.
  • Asmeninis prisilietimas: personalizuotos dovanos, pavyzdžiui, graviruoti daiktai ar rankų darbo kūriniai, visada atrodo nuoširdžiai.

Rinkdamiesi dovanas, atsiminkite, kad tinkama dovana yra ta, kuri atitinka žmogaus poreikius ir norus. O jei ieškote dovanų vyrams, „dovanos vyrams“ skyriuje rasite dar daugiau įvairių idėjų.

Indėlių privalumai

Indėliai yra finansinio stabilumo pagrindas. Jie suteikia vartotojams saugų ir prieinamą būdą tvarkyti savo pinigus, o kartu teikia daugybę privalumų, kurie neapsiriboja vien saugojimu. Panagrinėkime pagrindinius privalumus, kuriuos indėlių sąskaitos suteikia vartotojams, siekiantiems apsaugoti savo finansus ir įgyvendinti ilgalaikius finansinius tikslus.

  • Lėšų saugojimas ir saugumas: Indėlių sąskaitos yra saugi jūsų pinigų prieglauda. Kitaip nei laikant grynuosius pinigus namuose, lėšas indėlio sąskaitoje saugo finansų įstaiga, paprastai iki tam tikros ribos apdraustos pagal vyriausybės remiamas programas. Ši apsauga užtikrina, kad jūsų pinigai bus apsaugoti nuo nenumatytų įvykių, suteikia ramybę ir sumažina riziką, susijusią su didelių sumų laikymu grynaisiais pinigais.
  • Palūkanų kaupimas: Vienas iš pagrindinių indėlių sąskaitų, ypač taupomųjų sąskaitų, privalumų yra galimybė uždirbti palūkanas už savo sąskaitos likutį. Nors palūkanų normos gali skirtis, net ir nedidelės palūkanos laikui bėgant gali lemti reikšmingą augimą. Šis palūkanų kaupimas yra pasyvus būdas didinti savo turtą ir yra ypač naudingas tiems, kurie nori sukaupti skubios pagalbos fondą arba taupyti ateities tikslams.
  • Patogūs sandoriai: Indėlių sąskaitos suteikia neprilygstamą patogumą tvarkant kasdienes operacijas. Naudodamiesi čekiais, debeto kortelėmis ar internetine bankininkyste, šiose sąskaitose galite lengvai naudotis savo lėšomis. Šis patogumas supaprastina finansines operacijas, todėl paprasta apmokėti sąskaitas, pirkti ar pervesti pinigus iš vienos sąskaitos į kitą.
  • Kreditingumo gerinimas: Turint indėlio sąskaitą, galima teigiamai prisidėti prie jūsų kreditingumo. Finansų įstaigos, vertindamos kredito paraiškas, stabilią banko istoriją dažnai vertina kaip teigiamą veiksnį. Atsakingas indėlio sąskaitos valdymas, įskaitant laiku atliekamus mokėjimus ir teigiamo balanso palaikymą, gali palankiai atsispindėti jūsų kredito ataskaitoje.
  • Finansinė drausmė: Indėlių sąskaitos skatina finansinę drausmę, nes jose galima taupyti. Turėdami atskirą sąskaitą santaupoms, asmenys gali skirti lėšas konkretiems tikslams, nesvarbu, ar tai būtų skubios pagalbos fondas, atostogų fondas, ar pradinis įnašas už būstą. Toks lėšų atskyrimas skatina atsakingą finansinį elgesį ir padeda asmenims atsispirti pagundai impulsyviai išlaidauti.